Летопись. Часть 5. Август 2019 год
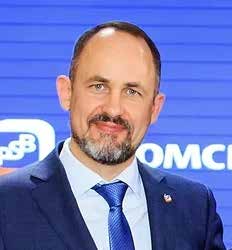
В Промсвязьбанке большие перемены: с 19 июня он объявил о ребрендинге и стал банком ПСБ. Или просто ПСБ. Также появился новый логотип. О том, зачем банку нужен ребрендинг, что происходит с МСБ и какие программы позволят поддержать бизнес, в интервью журналу «Достояние Республики» рассказывает региональный директор ОО «Чебоксарский» ПАО «Промсвязьбанк» Андрей Никин.
Начнем с традиционного вопроса как Вы оцениваете состояние малого и среднего бизнеса в стране? Малый бизнес есть?
Скажу больше, он не только есть, он еще работает и пытается развиваться. Конечно, сегодня выживает сильнейший, тот, у кого есть стратегия, понимание, куда и кому продавать, кто умеет правильно выстраивать отношения с поставщиками и клиентами, кто умеет управлять денежными потоками. Ежеквартально мы проводим исследование самочувствия МСБ – Индекс RSBI. По итогам I квартала 2019 года он вырос на несколько пунктов и составил 52 п. п., что говорит о росте деловой активности в стране. МСБ очень подвижный сегмент, и он первым реагирует на экономические и политические изменения. В конце года их настроение было вполне пессимистичным, но на II квартал 2019 года они уже прогнозируют рост. Например, 43% респондентов рассчитывают нарастить выручку, 41% – сохранить ее на текущем уровне и лишь 16% ожидают ее сокращения.
А что может помочь стать малому и среднему бизнесу более стабильными?
Во-первых, это поддержка государства. Сейчас активно в стране развиваются национальные проекты, и поддержка МСБ – один из них. Программ поддержки много, они рассчитаны на разных предпринимателей, сферы деятельности и масштаб бизнеса. Главная проблема – бизнес плохо в них ориентируется, ответственные министерства не всегда рассказывают о них, и есть банальный страх у бизнеса в работе с государственными субсидиями.
Эти проблемы можно решить, только создав симбиоз между банками, государством и бизнесом. Необходимо рассказывать о программах, показывать предпринимателей, которым действительно помогли программы поддержки.
Например, в марте 2019 года начала свою работу Программа 8,5, она как раз запущена в рамках нацпроекта «МСП и поддержка индивидуальной предпринимательской инициативы».
В чем суть программы?
Суть проекта состоит в льготном кредитовании предприятий, работающих в приоритетных для государства отраслях: сельское хозяйство, строительство, транспорт и связь, образование, внутренний туризм, высокотехнологичные проекты, сбор, обработка и утилизация отходов и др. Перечень действительно большой. Кредиты на инвестиционные цели в рамках нацпроекта можно получить в размере до 1 млрд рублей на срок до 10 лет, кредит на пополнение оборотных средств – на сумму до 100 млн рублей на срок до 3 лет. ПСБ активно участвует в этой программе и в этом году планирует выдать до 10 млрд рублей бизнесу. По данным на 1 июня, в целом по банку было заключено около 100 договоров на сумму 1,5 млрд рублей. Конечная ставка для заемщика будет 8,5% годовых*, меньше сегодня просто нет.
По каким факторам малый бизнес сегодня выбирает банк?
Есть мнение, что для потенциального заемщика важен исключительно один параметр – процентная ставка. Стоимость привлеченных финансов определяет все. Но по факту видим, что разница в 1–1,5 процентных пункта не столь критична для предприятий. Сегодня малый бизнес хочет получить кредит с максимальной скоростью. Заемщики стараются обходить стороной кредитные учреждения, которые держат заявку полтора-два месяца. Причем многих клиентов устроит любой оперативный ответ. Даже если ему скажут «нет», но сделают это без задержек.
Какие продукты будут востребованы в этом году?
На мой взгляд, самым «ходовым» продуктом по-прежнему останется овердрафт. Кассовые разрывы, особенно в торговле, не потеряют своей злободневности еще долго. Кроме этого «запасного кошелька» для бизнеса банкиры будут больше внимания уделять инвестиционным кредитам. К сожалению, не всегда это связано непосредственно с вложениями в новые проекты. Например, сейчас наш банк активно исправляет старые ошибки конкурентов: мы столкнулись с тем, что большое количество предпринимателей ранее получили краткосрочные инвестиционные кредиты, которые, по сути, являлись оборотными.
Полагаю, что стабильным спросом будут пользоваться продукты, к которым максимально облегчен доступ. В Промсвязьбанке это «Кредит-онлайн», 2 минуты – и деньги у вас на счету. Видя транзакционную активность и растущие продажи клиента, мы всегда готовы делать ему интересные кредитные предложения.
Насколько цифровой подход изменит конкурентную среду?
Очевидно, что возможность удаленной идентификации серьезно изменит рынок и взгляд предпринимателя на выбор банка-партнера. Для предпринимателя важно, не отрываясь от своих текущих дел, иметь возможность удаленно пройти регистрацию, открыть счет и начать полноценно обслуживаться в банке, включая кредитование. Со временем, как мне кажется, служба выездных менеджеров, проверяющая при регистрации документы новых клиентов, уйдет в историю. Цифровой формат полностью изменит общение банкиров с клиентом. Банки, которые будут активно инвестировать в оцифровку бизнес-процессов, получат конкурентные преимущества и дополнительную лояльность со стороны клиентов.
И последний вопрос: в июне Промсвязьбанк объявил, что он теперь ПСБ. Что это значит для клиентов?
Это значит, что мы меняемся, становимся лучше. У нас появился новый уникальный статус, новая целевая аудитория, при этом мы не перестали быть универсальным банком. Тем более события 2017 года тоже наложили отпечаток на восприятие бренда. Мы создали новый логотип, практически сохранили цвета и сделали наш бренд более современным, технологичным и минималистичным. Теперь везде будет звучать ПСБ банк или просто ПСБ.