Материал из журнала «Моя Империя» № 1–2 (100) март 2017
Выход в свет: 03.03.2017 г.
ИНДИВИДУАЛЬНЫЕ ПРЕДПРИНИМАТЕЛИ: СТРАХОВЫЕ ВЗНОСЫ В ПФР В 2017 ГОДУ
Фиксированные страховые взносы больше не выплачиваются в ПФР для ИП в 2017 году, а поступают на счет налоговой инспекции. Тем не менее название и размер страховых взносов практически не изменились: пенсионное и медицинское страхование. Рассчитаем, какая сумма теперь выплачивается вместо той, которая называлась бы «взносы в ПФР в 2017 году для ИП без работников».
Формула расчета страховых взносов в новом году закреплена в статье 430 НК РФ:
• страховые взносы ИП в 2017 году на пенсионное страхование за себя составляют (12 МРОТ * 12* 26%);
• страховые взносы ИП в 2017 году на медицинское страхование за себя составляют (12 МРОТ *12* 5,1%).
Если же доход ИП 2017 года превысил 300 тысяч рублей, то дополнительные пенсионные взносы, как и раньше, составят 1% от суммы превышения.
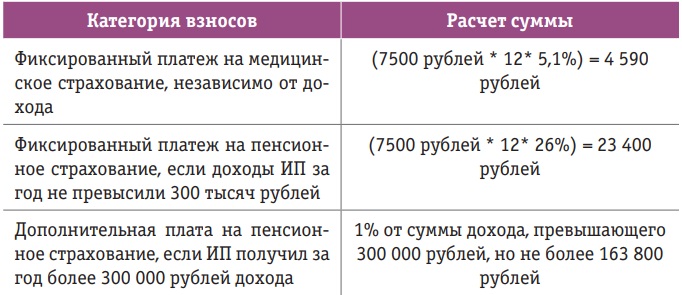
Рассчитаем сумму обязательных годовых платежей, которые должны вносить за себя все индивидуальные предприниматели в 2017 году (расчет производим, исходя из новой величины МРОТ, установленной на начало года – 7500 рублей).
То есть, по сравнению с суммой взносов в ПФР в 2016 году, фиксированный платеж на пенсионное страхование вырос на 4044 рубля, а на медицинское – на 793 рубля. Итого, в 2017 году за себя предприниматель должен вносить минимум 27 990 рублей, против 23 153 рублей в 2016 году. Разница составила 4 837 рублей.
Сроки уплаты в ИФНС действуют те же самые, что и в 2016 году – не позднее 31 декабря по фиксированным платежам и не позднее 1 апреля по дополнительному взносу.
Источник: www.regberry.ru
ПАТЕНТНАЯ СИСТЕМА С 2017 ГОДА СТАЛА ВЫГОДНЕЕ
Патентная система налогообложения (ПСН) является одной из самых популярных систем налогообложения для индивидуальных предпринимателей. Объяснение такой популярности очевидное – она простая и понятная для начинающих ИП.
До 2017 года бизнесмены, которые вовремя не заплатили за патент, теряли право на спецрежим. Коммерсантам приходилось переходить на общую систему налогообложения. И задним числом пересчитывать налоги за время действия патента. С 1 января 2017 года вступили в силу два изменения по патентной системе, выгодные для бизнесменов. Теперь же из-за просрочки ИП не «слетают» с патента. В такой ситуации инспекторы направят требование о погашении задолженности (новый п. 2.1 ст. 346.51 НК РФ в редакции Федерального закона от 30.11.2016 № 401-ФЗ). За каждый день просрочки начислят пени.
Также до 2017 года налоговики настаивали, чтобы ИП, «слетевшие» с патента, пересчитывали налоги в рамках общего режима. Перейти с патентной системы на УСН чиновники запрещали даже тем коммерсантам, которые подавали раньше уведомление об упрощенке (письма Минфина России от 14.07.2014 № 03–11-12/34124 и ФНС России от 13.06.2013 № ЕД‑4–3/10628@). С начала 2017 года появилась прямая норма, разрешающая ИП пересчитать налоги в рамках УСН (п. 6 ст. 346.45 НК РФ в редакции Федерального закона от 30.11.2016 № 401-ФЗ).
В нынешнем году коммерсанты потеряют право на патент, только если превысят лимит доходов в размере 60 млн руб. или средней численности работников — 15 человек.
Патент привлекателен для предпринимателей и тем, что сейчас ИП на патенте может работать без использования контрольно-кассовых машин. Но есть вероятность, что вскоре эта возможность исчезнет. Дело в том, что готовится законопроект, согласно которому ИП на патенте с 2018 года обяжут использовать ККМ. Но паниковать рано, т. к. это ПОКА законопроект, и речь идет о 2018 годе. Но все равно учтите этот момент, так как многие ИП переходят на патент только из тех соображений, что сейчас ИП на ПСН не обязан использовать кассу. А вот с 2018 года, скорее всего, возможны изменения.
Источник: журнал «Упрощенка» № 1 январь 2017 г
КОНТРОЛЬНАЯ ЗАКУПКА: НОВОЕ – ХОРОШО ЗАБЫТОЕ СТАРОЕ?
01 января 2017 вступила в силу ст. 16.1 Закона «О защите прав юридических лиц…» от 26.12.2008 № 294-ФЗ, введенная Законом от 03.07.2016 № 277-ФЗ. Появилась еще одна форма проверки предпринимателей и юридических лиц — контрольная закупка.
Закупка предполагает внеплановую проверку деятельности ИП или компании. Суть такого мероприятия состоит в приобретении того или иного товара для того, чтобы его проверить на соответствие установленным стандартам, включая не только технологию процесса изготовления, но и элементарно срок годности на момент реализации.
Основания для осуществления контрольной закупки так же, как и для остальных видов внеплановых проверок хозяйствующих субъектов, закреплены в ч. 2 ст. 10 закона № 294-ФЗ:
• окончание срока исполнения предписания об устранении нарушений, выявленных в ходе предыдущих проверок;
• причинение в результате деятельности проверяемой организации (ИП) вреда здоровью или жизни людей, животных, а также вреда растениям, окружающей среде, объектам культурного наследия и т. д., а также угроза причинения такого вреда;
• заявление о нарушении прав потребителей и пр.
Процедурные моменты:
• Контрольная закупка проводится без предварительного уведомления проверяемых юрлиц и ИП, что вполне логично. При этом если она проводится по названным «внеплановым» основаниям, то она должна быть согласована с прокуратурой.
• «Подставной» покупатель должен будет представить свое служебное удостоверение и приказ (распоряжение) руководителя или заместителя руководителя органа госконтроля (надзора) о проведении контрольной закупки.
• Контрольная закупка должна проводиться в присутствии двух свидетелей. Как альтернатива предусматривается ведение видеозаписи мероприятия. При необходимости во время проведения контрольной закупки применяются фото- и киносъемка, видеозапись, иные установленные способы фиксации.
• По итогам контрольной закупки составляется акт, он подписывается должностным лицом госоргана, проводившего проверку, и свидетелями. Если в ходе ревизии будут обнаружены те или иные нарушения, акт дается на подпись и компании (ИП) — нарушителю. Если представители компании отказываются поставить на нем свою подпись, то соответствующая отметка ставится непосредственно в акте. В любом случае экземпляр акта, в котором зафиксированы выявленные нарушения обязательных требований, вручается юрлицу (ИП) незамедлительно после его составления.
• Информацию о контрольной закупке и результатах ее проведения должностные лица обязаны внести в единый реестр проверок.
• Особенности организации и проведения контрольной закупки, а также учета информации о ней в едином реестре проверок устанавливаются Правительством Российской Федерации.
Очень важен факт, что информация о контрольных закупках будет отражаться в реестре проверок, тем самым «лишние» проверки будут исключены.
О времени и продолжительности плановых проверок со стороны всех контролирующих органов, за исключением налоговых, по-прежнему можно узнать на сайте Генпрокуратуры — для этого достаточно ввести в форму поиска один из ключевых реквизитов компании или индивидуального предпринимателя (ИНН, ОГРН, юридический адрес).
Напомним, что представители малого бизнеса не подвергаются плановым проверкам до 31.12.2018 включительно — именно до этой даты продлятся так называемые надзорные каникулы. Если же по каким-то причинам в отношении субъекта малого предпринимательства запланирована проверка, он вправе подать заявление об исключении из ежегодного плана проверок в соответствующий контролирующий орган. Порядок подачи таких заявлений, а также их рассмотрения установлен постановлением Правительства РФ от 26.11.2015 № 1268.
Источник: http://sovetnik.consultant.ru