- С 1 октября 2026 года семейная ипотека работает по новым правилам. Ставки 2–12%, новые лимиты по числу детей, первоначальный взнос, вторичка, ИЖС и что будет со ставкой после 15 лет.
- Семейная ипотека с 1 октября 2026 года: ставки и лимиты
- Кто может получить семейную ипотеку сейчас
- Первоначальный взнос: сколько нужно внести
- Какое жильё можно купить
- Что означает лимит кредита и можно ли взять больше
- Калькулятор: квартира за 10 млн ₽, первый взнос 2 млн ₽
- Что будет со ставкой после 15 лет
- Что будет со старыми договорами семейной ипотеки
- Если ипотеку одобрили до 1 октября, а договор подписали позже
- Можно ли снизить ставку после рождения ещё одного ребёнка
- Можно ли использовать материнский капитал
- Семейная ипотека на вторичное жильё
- Семейная ипотека на ИЖС
- Что выгоднее: большой первоначальный взнос или минимальный
- FAQ: семейная ипотека с 1 октября 2026 года
С 1 октября 2026 года семейная ипотека работает по новым правилам. Ставки 2–12%, новые лимиты по числу детей, первоначальный взнос, вторичка, ИЖС и что будет со ставкой после 15 лет.
С 1 октября 2026 года семейная ипотека в России работает по новым правилам. Для покупки квартиры больше нет единой ставки 6% для всех семей: процент и максимальная сумма льготного кредита теперь зависят от количества детей и региона. В большинстве регионов ставка составляет от 2% до 10%, а в Москве, Санкт-Петербурге, Московской и Ленинградской областях — от 4% до 12%.
Одновременно появился ещё один принципиальный нюанс: государство субсидирует льготную ставку по новым договорам максимум 15 лет. Сам кредит может быть оформлен и на более долгий срок, но после льготного периода процент может вырасти. Life.ru собрал действующие условия, лимиты, исключения и расчёты платежей на конкретных примерах.
Семейная ипотека с 1 октября 2026 года: ставки и лимиты
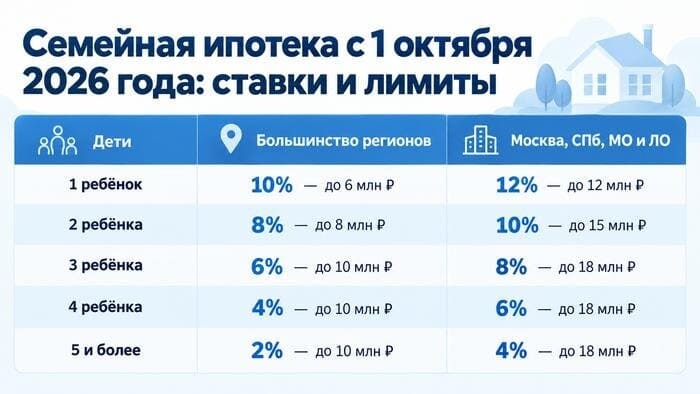
Главное условие для этой шкалы — хотя бы одному ребёнку в семье на дату заключения кредитного договора должно быть меньше семи лет. Новые параметры применяются к договорам, заключённым с 1 октября 2026 года.
Отдельные случаи: для семей с ребёнком-инвалидом сохраняется ставка 6% независимо от количества детей и региона, пока ребёнку не исполнилось 18 лет. Для строительства или завершения частного дома, а также покупки земли с последующим строительством ставка также составляет 6% независимо от числа детей и региона.
Кто может получить семейную ипотеку сейчас
Базовое правило обновлённой программы: заёмщик должен соответствовать требованиям программы и иметь ребёнка, который на дату подписания договора не достиг семи лет. Для семей с ребёнком-инвалидом действует исключение: льготная ставка 6% сохраняется до достижения ребёнком 18 лет.
С 1 февраля 2026 года действует принцип «одна семья — одна льготная ипотека». Повторно воспользоваться программой после уже полученного льготного кредита можно только при выполнении предусмотренных правилами условий — в частности, после полного погашения прежнего льготного кредита и рождения нового ребёнка.
- Дата рождения ребёнка проверяется именно на дату заключения кредитного договора.
- Если ребёнку исполняется семь лет уже после сделки, условия заключённого договора не меняются только из-за возраста.
- Супруги оформляют льготный кредит в рамках одного семейного договора; банк отдельно проверяет доход, долговую нагрузку и свои кредитные требования.
- Окончательное решение о выдаче кредита принимает банк даже при формальном соответствии госпрограмме.
Первоначальный взнос: сколько нужно внести
Базовый первоначальный взнос по семейной ипотеке — не менее 20% стоимости жилья. Конкретный банк может установить технический минимум немного выше, например 20,1%.
Материнский капитал можно использовать в составе первоначального взноса при соблюдении правил программы и банка.
Сильное исключение с 1 октября: если первоначальный взнос составляет 50% стоимости жилья или больше, для семьи сохраняется ставка 6% независимо от количества детей и региона. Также можно обратиться за снижением ставки до 6%, если в первый год действия ипотеки погашено 50% суммы кредита или 50% стоимости недвижимости; перерасчёт делается после заявления в банк.
Какое жильё можно купить
Основное направление программы — покупка жилья на первичном рынке у застройщика. Также семейную ипотеку можно использовать для строительства индивидуального дома по правилам программы, в том числе для покупки земельного участка с последующим строительством.
На вторичном рынке программа не стала универсальной. Возможность покупки вторичного жилья действует только для установленных городов с низким объёмом жилищного строительства и при выполнении дополнительных требований к объекту и семье. Перед сделкой нужно проверять актуальный перечень на ДОМ.РФ и условия конкретного банка.
- Новостройка — основной сценарий программы.
- ИЖС и покупка земли под последующее строительство — ставка 6% независимо от числа детей и региона при соблюдении условий программы.
- Вторичное жильё — только в специальных случаях и населённых пунктах, которые соответствуют критериям программы; дом не должен быть аварийным, действуют ограничения по возрасту дома и по сделкам между взаимозависимыми лицами.
Что означает лимит кредита и можно ли взять больше
Лимит в таблице — это максимальная сумма льготной части кредита по действующей ставке. Если квартира дороже, банки могут использовать комбинированную ипотеку: часть займа в пределах лимита идёт по льготной ставке, а сумма сверх лимита — по рыночной или иной ставке банка.
Общая сумма комбинированного кредита может доходить до 15 млн рублей в большинстве регионов и до 30 млн рублей в Москве, Санкт-Петербурге, Московской и Ленинградской областях. Но итоговая ставка по такому договору зависит от банка и доли рыночной части.
Калькулятор: квартира за 10 млн ₽, первый взнос 2 млн ₽
Для сравнения возьмём квартиру стоимостью 10 млн рублей, первоначальный взнос 2 млн и сумму кредита 8 млн. Расчёт ниже — математический ориентир для аннуитетного кредита на 15 лет. Он не учитывает страхование, индивидуальные банковские надбавки и скидки.
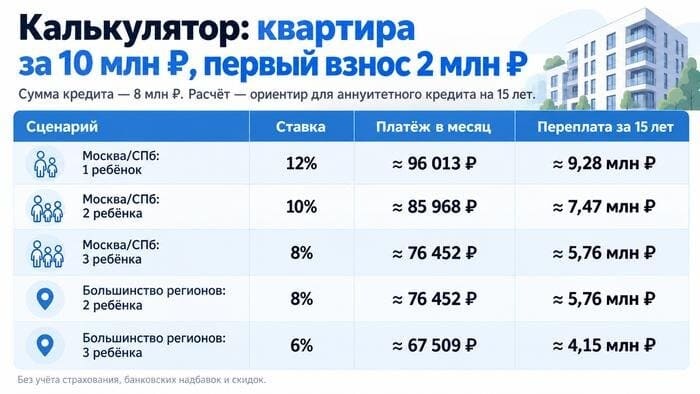
В большинстве регионов семье с одним ребёнком льготный лимит составляет 6 млн рублей, поэтому кредит на 8 млн полностью в льготный лимит не помещается. Льготная часть 6 млн рублей при ставке 10% на 15 лет даёт платёж примерно 64,5 тыс. рублей в месяц, а ещё 2 млн придётся оформлять как рыночную часть комбинированного кредита. Поэтому единого итогового платежа для такого сценария нет — он зависит от ставки конкретного банка по рыночной части.
Почему расчёт на 15 лет удобен: если кредит полностью погашается за 15 лет, изменение ставки после окончания субсидирования не успевает сработать. При сроке 20–30 лет необходимо заранее смотреть второй этап графика платежей.
Что будет со ставкой после 15 лет
С 1 октября срок государственного субсидирования по новым договорам ограничен 15 годами. При этом ипотеку всё ещё можно оформить на более длительный срок.
После истечения льготного периода ставка определяется по меньшему из двух значений: ставка по договору плюс 4 процентных пункта либо ключевая ставка Банка России на тот момент плюс 3 процентных пункта. Для кредитов на строительство индивидуального дома действует ограничение ключевая ставка плюс 3,5 процентного пункта.
Банк России рекомендует банкам сразу формировать график платежей исходя из повышения на 4 процентных пункта, если договором не предусмотрено меньшее увеличение. Фактическая ставка через 15 лет будет зависеть в том числе от ключевой ставки, действующей тогда.
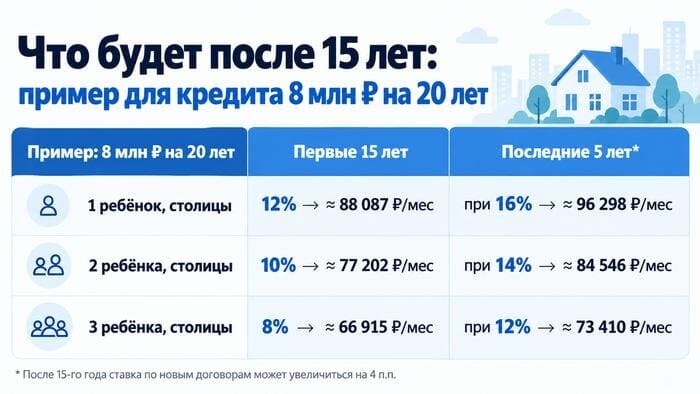
* Это иллюстрация графика при повышении на 4 п.п. после 15 лет. Реальная ставка в будущем может оказаться ниже из-за ограничения, привязанного к ключевой ставке на дату окончания субсидирования.
Ипотечные каникулы: льготный 15-летний период автоматически продлевается на срок ипотечных каникул.
Что будет со старыми договорами семейной ипотеки
Для договоров, заключённых до 1 октября 2026 года, новые ставки и правило 15-летнего субсидирования не применяются задним числом. Старые договоры продолжают действовать на условиях, которые были зафиксированы при их заключении.
Ключевая дата — именно дата подписания кредитного договора, а не дата одобрения заявки банком.
Если ипотеку одобрили до 1 октября, а договор подписали позже
Если банк одобрил заявку в сентябре, но кредитный договор был заключён 1 октября 2026 года или позже, применяются уже новые условия. Само одобрение до 1 октября не фиксирует старую ставку 6%.
Можно ли снизить ставку после рождения ещё одного ребёнка
Да. Если после оформления семейной ипотеки в семье появляется новый ребёнок, заёмщик может обратиться в банк за снижением ставки по действующей процентной «лесенке». Автоматически ставка не меняется — требуется заявление.
Например, для Москвы и Московской области ставка по новому договору при одном ребёнке составляет 12%, при двух — 10%, при трёх — 8%. После рождения следующего ребёнка семья может подать в банк заявление на пересмотр ставки, если выполняются условия программы.
Можно ли использовать материнский капитал
Материнский капитал можно направить на первоначальный взнос или на погашение части ипотечного кредита. При этом банк всё равно проверяет соблюдение минимального первоначального взноса и собственные требования к сделке.
Для семей, которые планируют использовать маткапитал как часть взноса, лучше заранее уточнить у банка порядок перечисления средств и требования к доле собственных денег: банковские процедуры могут различаться.
Семейная ипотека на вторичное жильё
После 1 октября вторичка не стала доступна по семейной ипотеке во всех городах. Программа по-прежнему разрешает такие сделки только в населённых пунктах с низким объёмом строительства и при выполнении установленных требований.
Для вторичного жилья нужно отдельно проверять город по актуальному перечню, возраст дома, отсутствие аварийного статуса и ограничения по сделкам с взаимозависимыми лицами. Если город или объект не соответствует правилам, банк не сможет выдать семейную ипотеку на такую квартиру.
Семейная ипотека на ИЖС
Для строительства или завершения строительства частного дома, а также покупки земли с последующим строительством действует ставка 6% независимо от количества детей и региона. При этом базовое условие о ребёнке младше семи лет сохраняется, если семья не относится к отдельной категории с ребёнком-инвалидом.
ИЖС оформляется по специальным правилам программы, в том числе с использованием подрядчика и счёта эскроу там, где это предусмотрено требованиями программы.
Что выгоднее: большой первоначальный взнос или минимальный
Новые правила резко повышают ценность крупного первоначального взноса. Если семья может внести 50% стоимости жилья или больше, ставка 6% сохраняется независимо от числа детей и региона.
Для семьи с одним ребёнком в Москве это может означать разницу между 12% при обычном первоначальном взносе и 6% при взносе от половины стоимости. Поэтому перед выбором размера первого взноса стоит сравнить не только сумму, которую придётся отдать сразу, но и общую переплату по кредиту.
FAQ: семейная ипотека с 1 октября 2026 года
- Какая ставка по семейной ипотеке с 1 октября 2026 года?
От 2% до 12% для покупки квартиры — в зависимости от количества детей и региона. В большинстве регионов ставка составляет от 2% до 10%, в Москве, Санкт-Петербурге, Московской и Ленинградской областях — от 4% до 12%.
- Сколько детей нужно для семейной ипотеки?
Для основной шкалы ставок хотя бы один ребёнок должен быть младше семи лет на дату заключения договора. Чем больше детей, тем ниже ставка и выше доступный льготный лимит. Для семей с ребёнком-инвалидом действует отдельное правило — 6% до достижения ребёнком 18 лет.
- Можно ли взять семейную ипотеку на 20 или 30 лет?
Да, кредит может быть длиннее 15 лет, однако государственная субсидия по новым договорам действует максимум 15 лет. После этого ставка может увеличиться по правилам программы.
- Что будет со ставкой после 15 лет?
Она определяется по меньшему из двух ориентиров: ставка по договору плюс 4 п.п. или ключевая ставка Банка России на тот момент плюс 3 п.п. Для ИЖС — ключевая ставка плюс 3,5 п.п.
- Если заявку одобрили до 1 октября, сохранится ли старая ставка?
Нет, если кредитный договор подписан 1 октября 2026 года или позже, применяются новые условия. Дата одобрения заявки значения не имеет.
- Можно ли сохранить 6% при одном ребёнке?
Да, если первоначальный взнос составляет не менее 50% стоимости жилья. Ставка 6% также сохраняется для семей с ребёнком-инвалидом и для ИЖС при соблюдении условий программы.
- Можно ли снизить ставку после рождения ещё одного ребёнка?
Да. Нужно обратиться в банк с заявлением. Ставка может быть пересчитана по действующей шкале в соответствии с количеством детей; автоматически это не происходит.
- Можно ли использовать маткапитал как первоначальный взнос?
Да, средства материнского капитала можно направить на первоначальный взнос или погашение ипотечного кредита при соблюдении правил программы и требований банка.
- Можно ли купить вторичную квартиру?
Только в предусмотренных программой случаях — в городах с низким объёмом жилищного строительства и при соблюдении требований к дому и сделке. Это не универсальная возможность для любого города.
- На какой срок действует семейная ипотека как программа?
Программа продлена до 31 декабря 2030 года, однако её параметры могут меняться нормативными решениями, поэтому перед сделкой нужно проверять актуальные условия.
Источник:
https://dzen.ru/a/ajO38POqTyVcf-nw?utm_source=yxnews&utm_medium=desktop