Материал из журнала «Моя Империя» № 1–2 (100) март 2017
Выход в свет: 03.03.2017 г.
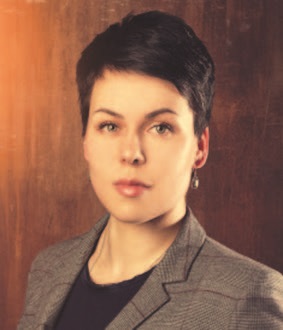
Наталья Смирнова, независимый финансовый советник, генеральный директор компании «Смирнова & Co. Персональный советник», отвечает на вопрос: что делать, если нечем платить по кредиту? Тема немного пессимистичная, но, по мнению Натальи, можно достойно выйти из данной ситуации, если подойти к делу с умом.
– Начинать думать и действовать нужно не с того момента, когда вы уже поняли, что зарплаты нет, платить нечем, кредит уже месяц как просрочен. Как только вы начинаете понимать, что можете столкнуться с финансовыми проблемами месяца через 2–3 – вот то самое время, когда нужно начать думать, что же делать. В таком случае у вас есть хотя бы пара месяцев, чтобы принять превентивные меры, чтобы не допустить ситуации банкротства.
Итак, что нужно делать, если патовая ситуация у вас еще не наступила, но вы понимаете, что тучи сгущаются:
1. Продать что-нибудь ненужное. Возможно, у вас есть какие-нибудь активы, которые вам не очень нужны, не приносят сильного дохода или вообще отнимают деньги. Лучший выход в данной ситуации – продать неликвидные активы и погасить долги.
2. Если у вас есть кредит под какую-то комфортную ставку и одновременно есть накопления, стоит попробовать разместить ваши накопления более выгодно. Например, у некоторых были кредиты под 12%, и в то же время они открывали банковский вклад под 22% годовых. Так деньги приносили доход, из которого и гасился кредит. Если же у вас валютные накопления, то можно разместить их в еврооблигации.
3. Если же и продавать нечего, и накоплений нет, можно попробовать заняться реструктуризацией, т.е. попытаться найти возможность рефинансировать кредит под меньшую процентную ставку. К примеру, если у вас несколько маленьких коротких и дорогих кредитов, есть смысл собрать их в один более длинный под меньшую ставку.
Если все это невозможно, стоит сходить в банк (опять же до первой просрочки!), взяв с собой документы, которые подтверждают ваше шаткое финансовое положение (снижение зарплаты, текущие расходы), и начать обсуждать с банком возможность реструктуризации долга. К примеру, чтобы на год-два можно было отсрочить погашение тела кредита и платить только проценты. Конечно, переплата возрастет, но, по крайней мере, вы не допустите просрочки, и за эти год-два сможете восстановить свое финансовое положение.
Если же и тут ничего не получилось и все очень плохо, тогда, увы и ах, начинает вступать в силу законодательство о банкротстве. Вы можете сами подать документы на возбуждение дела о банкротстве. Такое дело могут возбудить против вас, если у вас есть долг от 500 000 руб. и выше и просрочка у вас уже 3 и более месяцев. Для этого вы идете в суд и подаете документы.
Вначале стороны будут пытаться договориться путем какой-то реструктуризации, соглашения. Но если стороны не приходят к согласию, тогда начинается сама процедура банкротства. Все имущество должника выставляется на продажу. На это отводится максимум 6 месяцев. Если за это время имущество продается, но сумма не покрывает всю задолженность, то задолженность все равно списывается. Что называется, долги прощаются и к вам уже не имеют никаких претензий. Но следует иметь в виду, что с момента, как ваше имущество выставлено на продажу, вы не будете иметь к нему доступа, также вы не сможете открывать новые счета, получать по ним доход, не сможете выезжать из страны. Это не такая веселая процедура, как может показаться поначалу.
После того как вас признали банкротом, в течение 3 лет вы не сможете занимать руководящие посты, не сможете открыть собственный бизнес, не сможете в течение 5 лет вновь подавать на банкротство. Также в течение 5 лет вы не сможете брать новые кредиты. Это в лучшем случае. Потому что банкротство – это черная метка на вашей кредитной истории, а кредитная история у нас хранится в течение 15 лет. И, скорее всего, про кредиты стоит забыть в принципе.
Поэтому, чтобы не становиться банкротом и не иметь всех этих ограничений, пожалуйста, думайте заранее, сколько кредитов вы сможете вытянуть. И как только на горизонте будут маячить тучки, попробуйте сначала сделать то, о чем я говорила в начале.
Фото: www.kdostatku.ru